



財經研究機構 CreditSights 指出,聖淘沙名勝世界(RWS)耗資 68 億新加坡元的 2.0 擴建項目,是該公司要維持競爭力、抗衡新加坡博彩對手濱海灣金沙(MBS)的必要投資。
不過市場仍存疑問:這項蛻變計劃,能否有效幫助 RWS 在利潤豐厚的高端中場博彩板塊站穩陣腳 — 這亦是母公司雲頂新加坡願意落實這筆巨額開支的核心原因之一。
CreditSights 就 RWS 2.0 擴建計劃發表詳細分析,認為這座位於聖淘沙的綜合度假村先天結構性條件不及 MBS。MBS 憑市中心交通便利的優勢,更容易承接龐大的觀光客、商務旅客及會展人流;同時主打高端零售及酒店服務,成功吸引高消費博彩客群,這類客群是其賭場利潤的主要來源。
相反,RWS 坐落聖淘沙島,本身屬目的地型景點,主打休閒及家庭旅遊,透過度假村、沙灘、娛樂設施及主題樂園等家庭向設施吸引區內大眾客群,遊客到場後,賭場才成為重要收入來源。
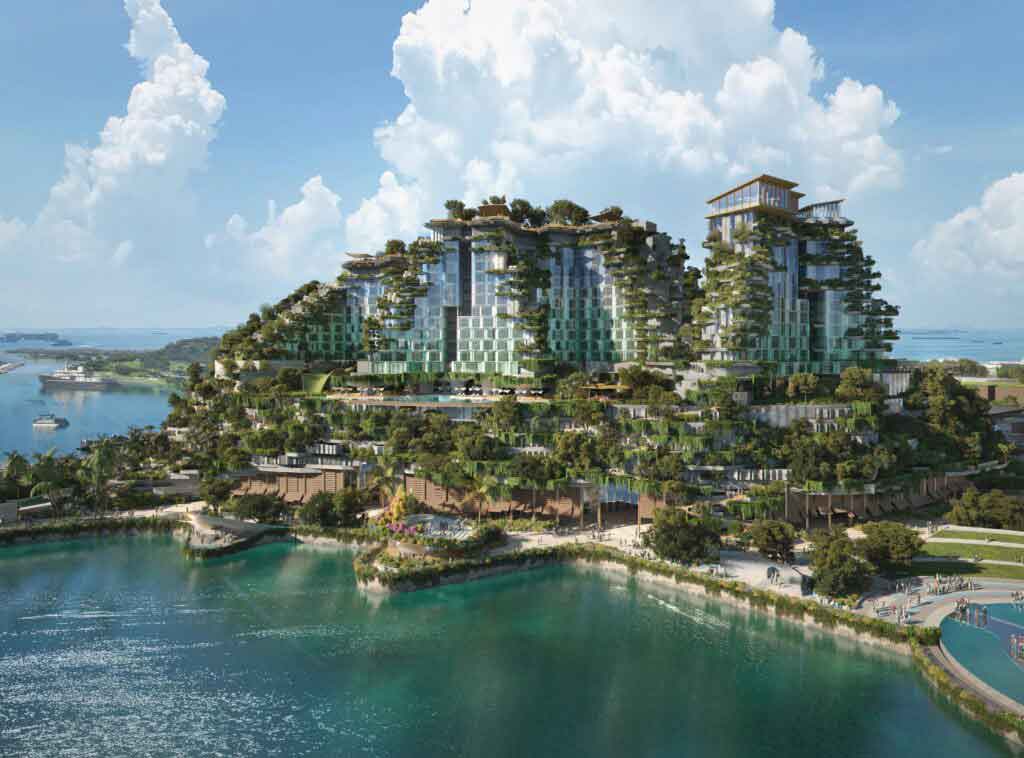
RWS 2.0 希望拉近雙方差距,度假村總樓面面積將擴大約五成,新增大型濱海發展區、擴建深受歡迎的新加坡環球影城及海洋館;最重要是翻新及增設多間酒店、升級賭場空間、引入全新零售及餐飲組合,並興建濱海長廊,設計參考 MBS 旁邊的濱海灣湖區。
雖然規劃清晰,CreditSights 對項目未來盈利能否抵銷 68 億新加坡元投資仍抱審慎態度,當中尚有 48 億新加坡元的開支有待落實。
該財經研究機構表示:「我們不認為 RWS 2.0 帶來的博彩業務增長,可以足夠改善其市場份額競爭力。」
「即使 RWS 積極拓展高端中場市場,但 MBS 在這個板塊根基穩固,會限制 RWS 向上搶佔高端市場的空間;RWS 難以靠同等客流量賺取更高收益,亦難以重奪可觀市場份額。事實上,MBS 本身亦推動 105 億新加坡元擴建計劃,預料其市場地位會進一步鞏固。」
「RWS 正分階段逐步翻新賭場內部裝潢,希望吸引新一代賭客,但我們認為有關改造不足以帶動博彩收入大幅增長。」
CreditSights 同時強調,雲頂新加坡這筆投資始終無可避免,除了爭奪貴賓中場市場份額之外,計劃還有其他效益。
報告提到,配合全新及升級酒店設施的現代化賭場,有望協助 RWS 收復近年流失的部分博彩市場份額 — 尤其度假村酒店入住率一直維持在 95% 以上。
CreditSights 指:「新加坡博彩市場的整體規模仍在擴張,競爭並非零和博弈。雖然 RWS 與 MBS 爭取同一批新加坡博彩客,但由一開始,兩者的核心客群已有分別。」
「RWS 和 MBS 亦非互斥選擇,不少旅客一趟行程會同時到訪兩個度假村。」
「我們認為 RWS 長年主打非博彩設施作為吸客賣點,這個策略合乎理性。受制於地理位置及高端市場定位的先天不足,專注家庭向配套,才是善用聖淘沙休閒優勢、帶動度假村整體消費的最佳方式;直接在高端市場和 MBS 正面對撼,反而可能適得其反。」
除提升競爭力之外,CreditSights 提到,雲頂新加坡承諾向 RWS 投入 68 億新加坡元,亦有利日後續牌。RWS 在 2025 年 2 月只獲批兩年短期續牌,當局理由是「旅遊業表現未如理想」。
不過歸根到底,RWS 2.0 成敗關鍵在管理層。CreditSights 對前財務總監李溪茹寄予期望,她在 2025 年 8 月接替陳啟德出任總裁兼首席營運官,有望帶來全新戰略視野、提升執行力。
該機構表示:「過去十年,李溪茹一直主理雲頂新加坡穩健的財務管理,憑過往往績,我們有信心集團大致維持審慎的財務紀律。」