



分析人士表示,隨美高梅度假村國際的收購計劃告吹,投資者至今仍然不願為公司的日本綜合度假村項目給予任何估值。
自消息公佈由 Barry Diller 旗下 People Inc 於 6 月提出的收購建議宣告失敗後,美高梅度假村國際股價在 24 小時內急跌。不過行業分析員指出,公司現時股價低於 34 美元,對比數個月前高逾 50 美元的高位,對於一間持有拉斯維加斯、美國地區市場及澳門優質資產的企業而言,這個估值屬於「大幅折讓」。
分析員於周四發佈多份研究報告,同時提及公司耗資 100 億美元的大阪美高梅綜合度假村項目,並指投資者至今仍然堅持,在美高梅股價之中完全沒有反映該項目的任何價值。麥格理分析員 Chad Beynon 表示,單單是美高梅大阪項目本身,每股應可值 4 至 8 美元。
Beynon 認為,這宗收購交易告吹,People Inc 原本提出以每股 48.30 美元收購其尚未持有的全部股份,背後原因很大機會是融資安排複雜,而非美高梅本身的內在價值出現變化。現時股價反映,美高梅度假村的估值僅為其 2026 年預計 EBITDA 的 3.7 倍。這位分析員稱:「我們認為,一間持有拉斯維加斯大道頂級資產,以及業界一流地區資產組合的公司,現價屬於極大折讓。」
他補充:「從基本因素看,長遠走勢仍然穩健。美高梅透過團體客及會展業務,減低拉斯維加斯業務的季節性波動;澳門業務持續擴大市場份額,地區賭場營運亦屬博彩業最強資產組合之一。美高梅數碼業務的營運槓桿亦持續改善,盈利能力越趨明顯。」
「我們亦相信,投資者仍然極度低估美高梅大阪綜合度假村項目的價值。」
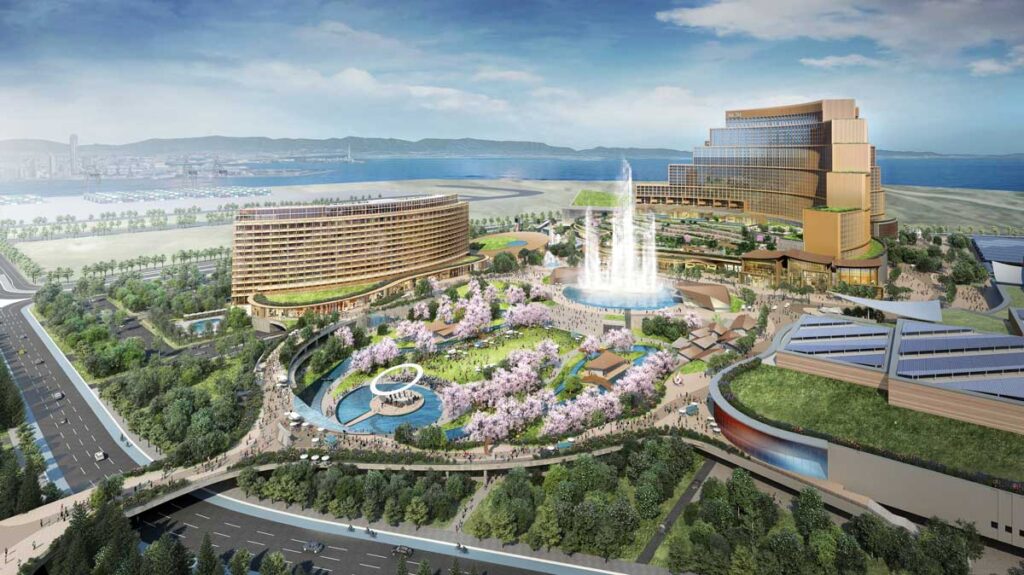
摩根大通分析員 Daniel Politzer、Samuel Nielson 及 Michael Hirshsh 在另一份報告則提到:「雖然距離項目開業(預計 2030 年)尚早,暫時不宜過度憧憬日本市場,但我們預期未來數年,這個項目會成為投資論述的核心部分;我們相信這項價值亦是 People Inc 投資邏輯,以及特別委員會盡職調查的重點。」
該投行補充,交易告吹的另一個可能原因,是市場波動下投資者卻步,不願意按協定價格承擔包銷責任。
利好方面,當剩餘的禁止交易期完結後,美高梅可恢復股份回購。現時每股 34 美元的估值,為股份回購締造難得機會。