


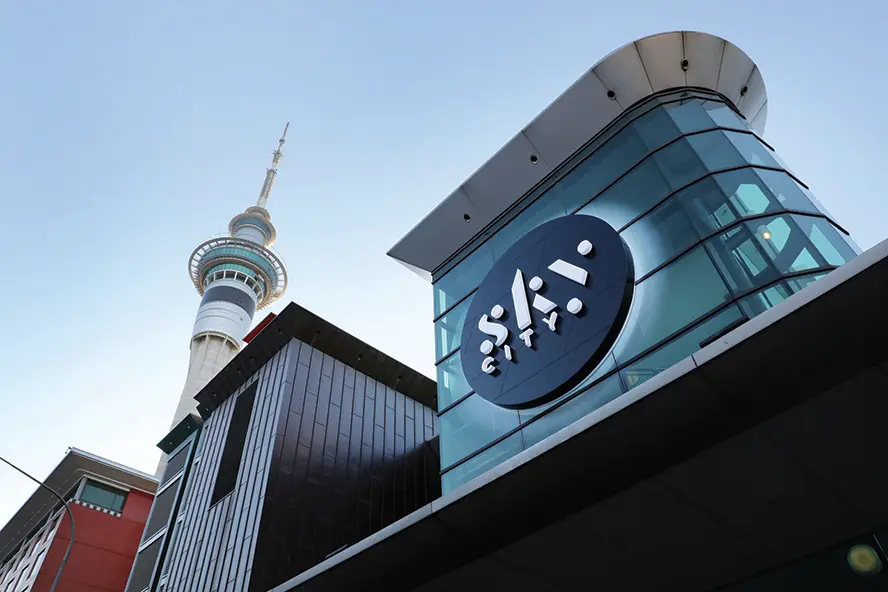

SkyCity Entertainment Group 是本周獲確認可申請紐西蘭網上賭場牌照的 11 間機構之一。不過投資機構 Forsyth Barr 提醒,該項目淨現值或接近零,內部回報率大致與資金成本相若。
這間紐西蘭綜合度假村營運商旗下資產包括奧克蘭 SkyCity、位於漢密爾頓及皇后鎮兩間規模較小的賭場,以及澳洲的阿德萊德 SkyCity。集團已取得申請兩個網上牌照的資格,每個牌照費用為 1,500 萬新西蘭元,兩個牌照合共需支付 3,000 萬新西蘭元。
據 Forsyth Barr 分析,待網上博彩業務全面營運後,僅可為 SkyCity 集團貢獻 5% 的未扣減一般開支 EBITDA。券商模型顯示,該項目淨現值相對於現時股價,介乎負 6% 至正 11% 之間。
故此,市場視這項投資的策略意義大於財務回報,原因是「成為具規模的網上博彩營運商,有助 SkyCity 抵禦客源由實體賭場轉移至網上平台的風險」。
報告補充:「我們將這項網上業務視為一項獨立八年項目,估計項目整體淨現值大致接近零;預測項目內部回報率與集團資金成本相若。我們得出有關結果所採用的商業假設,或較 SkyCity 本身的業務方案更保守,皆因集團自身的最低要求回報率很可能高於其資金成本。」
Forsyth Barr 表示,這項投資可帶來「有效的業務多元化」;倘若 SkyCity 業績優於預期,項目亦有機會錄得盈利。
不過,SkyCity 的長遠投資主題,更大機會來自透過出售資產降低資產負債表槓桿、現有業務維持強勁現金流,以及藉奧克蘭業務受惠於本土市場最終復甦。
SkyCity 行政總裁 Jason Walbridge 於周二公告表示:「我們很高興在拍賣中成功投得兩個牌照的申請資格,邁出進軍紐西蘭網上賭場市場的下一步。我們明白紐西蘭消費者信賴 SkyCity 品牌,我們會結合這份信譽,加上對紐西蘭市場的深厚認識,在當地建立成功的網上業務。」
針對紐西蘭網上博彩市場潛力,Forsyth Barr 分析員 Paul Laxton Koraua 及 Andy Bowley 作出以下假設:監管落地前市場規模為 14 億新西蘭元;監管後穩態渠道轉化率 70%;首五年市場增長約 7%,其後回落至 5% 的常態增長。假設持有兩個牌照,SkyCity 可取得約 13% 市場佔有率;若只持有一個牌照,市佔率則約 7%。