



評級機構穆迪表示,美高梅國際酒店集團於日本大阪的綜合度假村項目,對這間美國博彩營運商構成重大信貸風險;不過有關風險大致可被集團穩健的流動資金狀況所抵銷。
相關流動資金包括美高梅及其持股 56% 的附屬公司美高梅中國,合共約 24 億美元現金,以及超過 49 億美元可動用循環信貸額度。
以上評估載於穆迪本周發出的信貸更新報告。報告確認美高梅國際 B1 企業家族評級(CFR)、B1-PD 違約概率評級,以及其優先無抵押債券 B1 評級;同時確認美高梅中國優先無抵押債券維持 B1 評級。
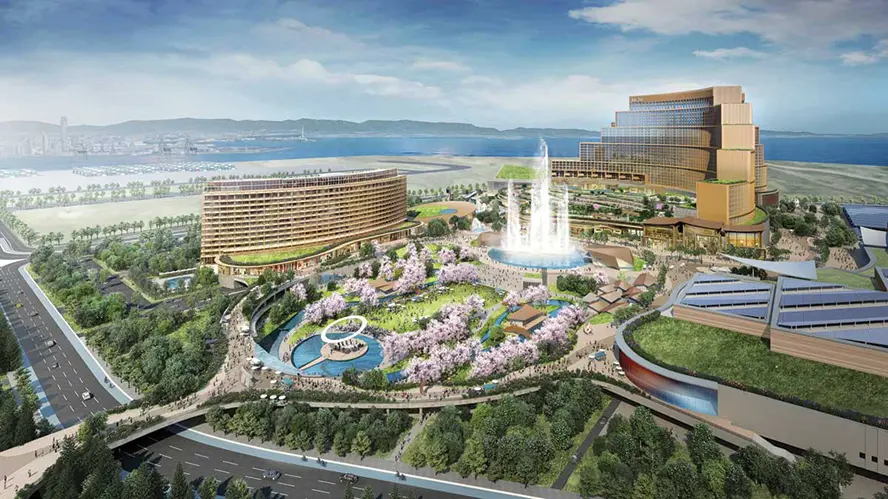
美高梅國際持有美高梅中國 56% 股權,另持有造價 100 億美元的大阪美高梅項目 40% 權益,項目預計 2030 年開幕。集團近日披露,將於 2027 及 2028 年,每年把投放於大阪美高梅開發的資本提升至約 10 億美元。
穆迪指出,是次維持評級,反映美高梅營運表現相對穩定;截至 2026 年 9 月 30 日過去 12 個月,債務對 EBITDA 比率為 6.8 倍。
該機構補充:「我們預期隨線上及數碼業務增長,加上美高梅出售部分地區資產令租賃負債下降,槓桿比率會溫和回落。」
「有關評級同時已納入美高梅龐大的開發承擔,當中尤以大阪美高梅為重。相關信貸風險,由集團良好的流動性抵衝。」
穆迪表示,美高梅 B1 企業家族評級,亦反映其業務規模龐大、於拉斯維加斯大道根基穩固,以及在美國多個地區市場的穩健地位;透過美高梅中國布局澳門,而澳門市場長遠前景向好,亦為集團提供進一步支持。
報告提到,截至 2026 年 9 月 30 日,不計美高梅中國在內,美高梅國際持有約 18 億美元現金及現金等價物,另有一筆 23 億美元未動用循環信貸額度,到期日為 2029 年 2 月。美高梅中國則獨自持有約 6 億美元現金,其 30 億美元循環信貸額度當中,尚有約 27 億美元可動用。
穆迪稱,集團短期到期債務,包括美高梅中國 7.5 億美元債券(2027 年 2 月到期)、美高梅國際 6.75 億美元債券(2027 年 4 月到期),憑集團龐大現金儲備及可動用信貸額度,有關還款壓力可控。穆迪補充,兩間公司評級展望均為穩定,代表預期營運表現維持平穩、流動性充足;預期美高梅可妥善處理到期債務及開發承擔,同時把槓桿比率大致維持現有水平,並逐步溫和改善。