


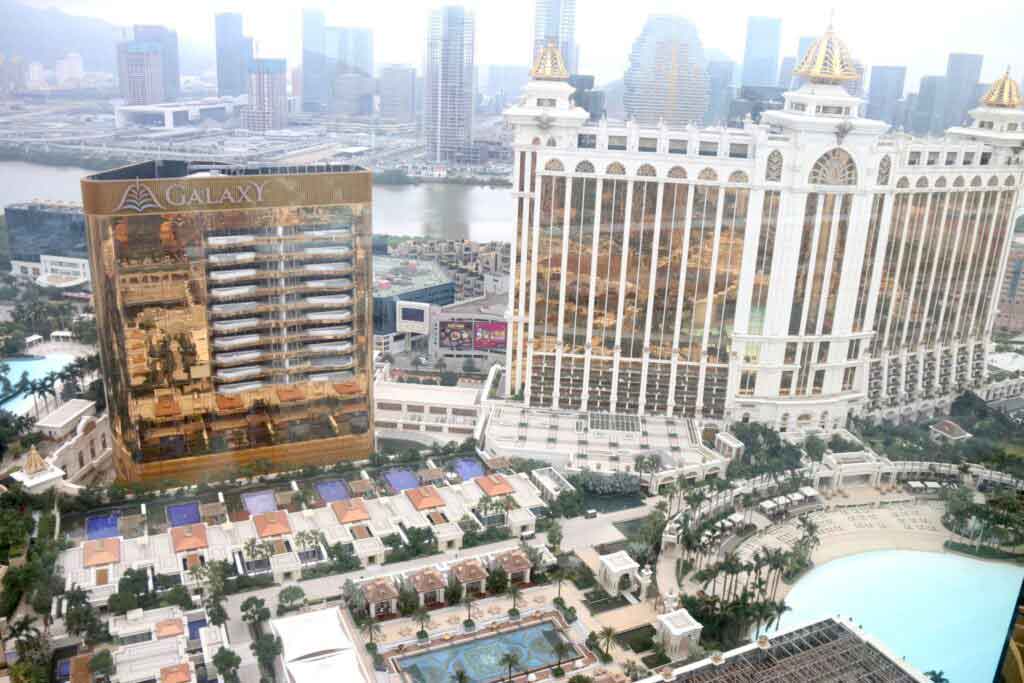

Seaport Research Partners 最新報告指出,銀河娛樂集團為優化客戶獎勵機制,已開始調低澳門業務的玩家再投資開支。
儘管作出有關調整,集團仍有實力維持博彩收入市佔率介乎 20% 至 21%;不過初步跡象顯示,相比上周五公佈表現強勁的 2026 年第三季,2026 年 12 月所在的第四季營運難度將有所上升。
Seaport 高級分析員 Vitaly Umansky 表示,銀娛中場博彩的玩家再投資額按季回落;整體佣金及獎勵開支佔博彩收入比例,由 2026 年第二季的 17.7% 降至第三季 16.7%,當中以位於澳門半島的星際酒店減幅較明顯,路氹旗艦物業銀河度假村的調整幅度相對溫和。Umansky 稱,銀娛正「優化向客戶提供獎勵的方式」。
他亦提到,從近期各博企業績電話會可見,「其他營運商均表示市場上玩家再投資競爭仍然存在,但大致平穩。我們預期澳門第四季以至明年玩家再投資環境會趨向穩定,不過高端大枱市場的回贈水平不會下跌。」
銀娛上周五公佈業績,受惠貴賓淨贏率高達 4.8%,集團淨收入按年升 4%、按季升 7%,至 127 億港元(16.2 億美元);經調整 EBITDA 按年升 10%、按季升 9%,至 37 億港元(4.72 億美元)。
這份報告於銀娛第三季業績會後發佈,Seaport 指出,10 月業務受兩個物業的貴賓淨贏率偏低、以及星際角子機淨贏率偏弱拖累。另外,國慶黃金周表現尚可,但「10 月隨後數星期明顯轉弱」。
該研究機構表示,銀娛第三季受惠高勝率,而第四季需要面對較高的比較基數 —2025 年第四季貴賓淨贏率達 5.1%。
「不過管理層對博彩收入反彈維持審慎樂觀。」報告指出:「長遠而言,集團可受惠於現有業務規模,以及路氹的擴建計劃(澳門銀河第四期預計 2027 年底竣工)。」
「憑銀娛持續升級產品、龐大的非博彩版圖,以及加強成本管控,我們相信未來數季銀娛有能力維持 20% 至 21% 的市佔率;待澳門銀河第四期開幕後,市佔率有望進一步提升。」