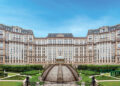



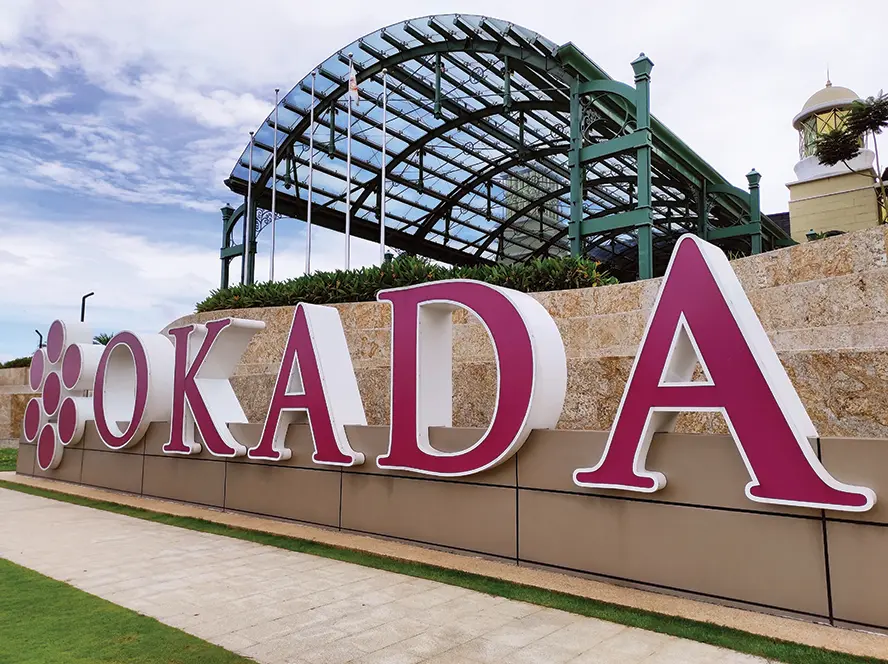

評級機構惠譽分析指出,飽受困擾的菲律賓綜合度假村岡田馬尼拉,預計至少未來三年自由現金流維持負數。當地貴賓博彩市場萎縮、客群轉移至網上博彩,加上宏觀經濟不利因素,令經調整 EBITDA 處於未能達致盈利的水平。
這份評估聚焦岡田馬尼拉的日本母公司日本環球娛樂公司(UEC),報告提到,這間菲律賓綜合度假村的表現,仍是左右 UEC 未來信貸狀況的關鍵變數。UEC 同時亦是日本本土彈珠機及彈珠角子機製造商。
惠譽在詳細報告中表示,UEC 旗下彈珠機及彈珠角子機業務近期雖有復蘇,但不足以抵銷岡田馬尼拉的業務疲弱;岡田馬尼拉受貴賓客群佔比結構性下滑嚴重影響。評級機構特別指出,貴賓業務僅佔岡田馬尼拉 2025 年博彩總收入 20%,對比 2023 年為 3X%;消費額較低的中場客業務,未能補足有關跌幅。惠譽稱:「競爭加劇、客群轉移網上及宏觀經濟逆風,料會繼續限制綜合度假村收入及 EBITDA 回升。」
「惠譽已修訂評級假設,預期 2026 及 2027 年 EBITDA 表現疲弱、自由現金流為負數,直至 2028 年每年 EBITDA 約 190 億日圓,仍低於覆蓋現金利息及資本開支所需的約 200 億日圓。儘管 2029 年 8 月前沒有大額債務到期,流動資金緩衝仍會收窄。」
惠譽補充,彈珠機及彈珠角子機業務可提供「一定業務多元化及短期復蘇潛力」,但 UEC 長遠前景仍受市場結構性下滑所限制,集團營運過度依賴菲律賓綜合度假村項目。
惠譽特別提到,岡田馬尼拉現時佔集團收入約 53%,令 UEC 承受重大相關風險;報告形容 UEC 管理層「風險取向難以預測、策略反覆,亦未有清晰措施應對綜合度假村業務惡化」。
惠譽解釋,岡田馬尼拉在Entertainment City面對越趨激烈競爭;菲律賓本土網上博彩市場仍處「萌芽階段」,岡田馬尼拉雖已推出自家網上平台,但暫未成為重要收入來源。
UEC 近期表明,會集中資源拓展菲律賓中場博彩市場及集團全新網上博彩平台,務求改善岡田馬尼拉表現。該項目 2026 年第二季淨銷售額按年下跌 13.0% 至 301 億日圓(1.91 億美元),經調整 EBITDA 大跌 62.5% 至 27.4 億日圓(1,740 萬美元),錄得營業虧損 13.7 億日圓(870 萬美元)。