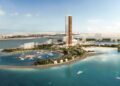



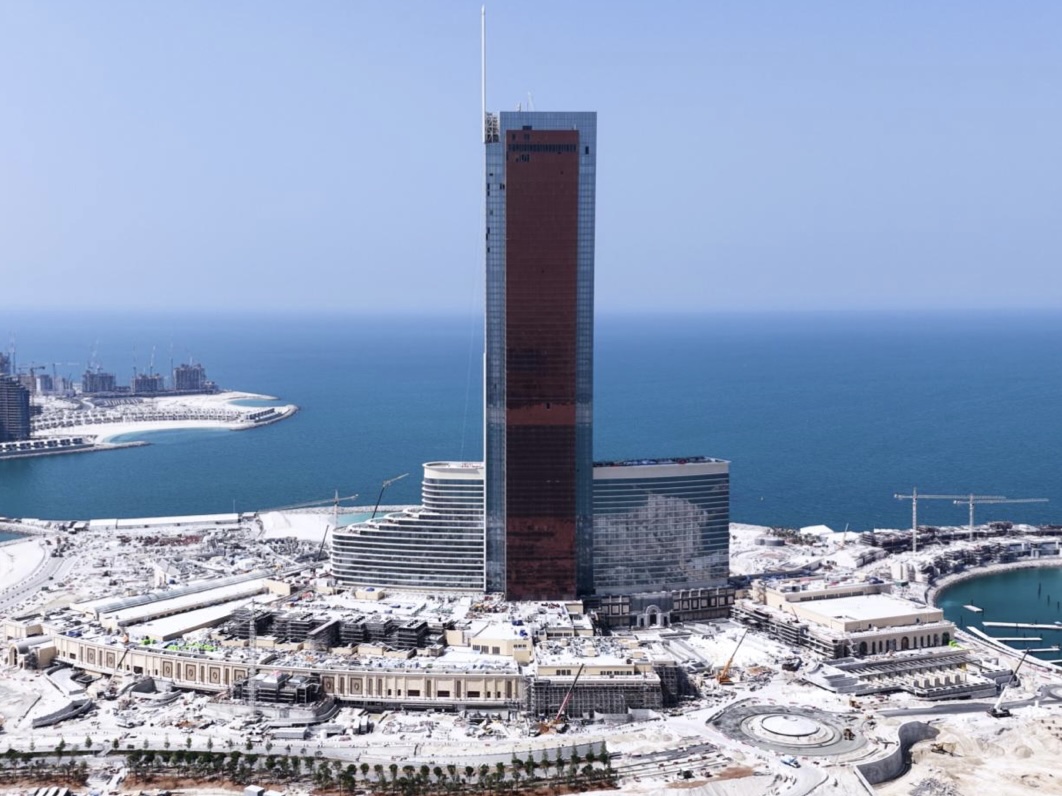

CBRE Credit Research 指出,造價 57 億美元、預定於 2027 年 9 月開業的阿聯酋綜合度假村 Wynn Al Marjan Island,將顯著強化永利渡假村的財務實力,有機會為其帶來信貸評級上調。
CBRE 分析員 Colin Mansfield 及 Connor Parks 於周一發表報告表示,永利持有 40% 權益的 Wynn Al Marjan Island 項目,將對集團財務指標產生「顯著去槓桿效應」;待該綜合度假村投入營運並產生現金流後,經租約調整槓桿比率預計於 2027 年回落至約 5.0 倍。
分析員提到,對比 CBRE 預測、即度假村開業前最後一個完整財政年度 2026 年的數據,有關槓桿水平將改善超過 1.0 倍。
重點是,分析員認為無論投資界如何處理 Wynn Al Marjan Island 的債務,永利都能夠達到去槓桿效果。
Wynn Al Marjan Island 透過一筆 24 億美元項目級有抵押定期貸款獨立融資,有關借貸由 Island 3 AMI FZ-LLC 旗下附屬公司承擔;這間合資企業由永利、Marjan 及 RAK Hospitality Holding LLC 組成,永利佔 40% 權益。該項目債務屬於對永利渡假村無追索權債務,即貸款方的追索權一般只限於項目本身及其相關資產,不會牽連永利整個集團。
CBRE 表示,大部分投資者會將永利應佔 Wynn Al Marjan Island 產生的現金流入計入盈利及現金流指標,而不會把項目任何債務納入合併槓桿計算。
分析員寫道:「我們相信大部分投資界會把 Wynn Al Marjan Island 呈報的現金流入納入永利的 EBITDA,但不會合併項目任何債務 — 因為有關債務屬無追索權,而項目實際上由政府持有多數股權。」
CBRE 認為,在主權背景支持的大股東架構下,上述處理方式有其理據;不過分析員亦承認,亦有觀點主張至少要把部分項目債務計入永利的財務指標。即使採取較保守的方案,將永利按比例攤分的債務及 EBITDA 一併納入財務計算,CBRE 估計度假村開業後,永利仍可實現約 0.6 倍的槓桿降幅。
故此,不論市場如何處理項目債務,Wynn Al Marjan Island 都將實質改善永利的信貸狀況。
基於以上判斷,分析員認為 Wynn Al Marjan Island 開業後,永利有機會成為穆迪的評級上調候選對象;穆迪觸發上調的門檻為槓桿 6.0 倍,前提是自由現金流表現強勁。報告同時提到,標普及惠譽現時給予永利「BB-」評級,兩者的槓桿上調觸發點均為 5.0 倍。
分析報告中指出:「Wynn Al Marjan Island 開業之後,永利將踏入一段長期低槓桿、自由現金流強勁的階段,短期內亦沒有重大發展資本開支。」
信貸評級提升對永利意義重大,有助集團更容易進入資本市場,並爭取條款更優惠的債務融資。
在上周五(亞洲時間)舉行的業績電話會上,永利管理層表示,若實體博彩業的監管政治環境轉向利好,德州及喬治亞是具吸引力的全新開發地點;管理層亦透露,集團已開始研究如何善用拉斯維加斯大道持有的多餘土地。